クレジットカード現金化の優良店は、換金率の高さではなく、手数料を引いたあとの振込額を、申し込む前に教えてくれるかどうかで選べます。
公式サイトの換金率で計算した金額が、そのまま振り込まれることはほとんどありません。同じ換金率98%の表記でも、そこからシステム利用料や振込手数料を引く業者と、手数料無料を明言している業者では手取りが1割以上変わります。この差に気づかずに申し込むと、思っていたより手取りが少なくなり、後悔につながります。
この記事では、換金率・振込スピード・カード事故歴・手数料・申込下限額の5項目で10社を並べた比較表を用意しました。3万円や10万円を申し込んだときに手元に残る金額の目安と、申し込む前に業者へ確認すべきことも解説します。
- クレジットカード現金化優良店おすすめ比較
- スピードペイ
- タイムリー
- 現金化本舗
- かんたんキャッシュ
- プライムウォレット
- ユーウォレット
- ライフアップ
- 和光クレジット
- あんしんクレジット
- ブリッジ
- 申込金額ごとで実際にいくら振り込まれるかシミュレート
- 1万円から3万円を申し込むとき
- 5万円から10万円を申し込むとき
- 20万円以上を申し込むとき
- 申し込む前に手取り額を自分で計算する
- 状況別で最適なクレジットカード現金化優良業者
- 手取り額を1円でも多く残したい場合
- 今日中に振り込んでほしい場合
- 深夜や土日祝に申し込みたい場合
- 電話でのやり取りを減らしたい場合
- 失敗しないクレジットカード現金化業者の選び方
- 手数料を引いたあとの振込額を先に教えてくれるか確認する
- カード事故が過去に何件あったかを確認する
- 運営会社の住所と代表者名が公開されているか確認する
- 申し込みたい金額がその業者の下限を超えているか確認する
- クレジットカード現金化を申込して振り込まれるまでの流れ
- 業者を決めて申し込みフォームを送る
- 本人確認をして手取り額の見積もりを聞く
- 指定された商品をカードで購入する
- 口座に振り込まれた金額を確認する
- クレジットカード現金化の悪質業者を見抜くポイント
- どの金額でも換金率98%以上と書いている
- 決済が終わるまで振込額を教えない
- カードの裏面やセキュリティコードの画像を求めてくる
- 会社概要に住所や固定電話がない
- クレジットカード現金化の違法性とカード利用停止のリスク
- 現金化行為に違法性はない
- カード会社の会員規約には違反する
- カードが止まるとどうなるか
- カード会社に疑われやすい使い方を避ける
- クレジットカード現金化を利用した人の口コミでわかること
- 助かったという声に共通していること
- 後悔したという声に共通していること
- クレジットカード現金化に関するよくある質問
- 家族や職場にバレる心配はありませんか?
- 審査や在籍確認はありませんか?
- 名義が違う家族のカードは使えますか?
- 振込名義を個人名に変えてもらえますか?
- 質屋やコンビニで自分で現金化するのとどちらが得ですか?
- 2回目以降も同じ換金率で使えますか?
- トラブルになったらどこに相談すればいいですか?
- クレジットカード現金化するなら優良店を選びリスクを考慮した上で今回限りにすること
クレジットカード現金化優良店おすすめ比較
会社概要、カード事故歴、金額帯ごとの換金率表を公開している10社を選び、各社の公式サイトを1社ずつ確認して条件を調べました。
申込下限額の列も確認してください。換金率が高くても、申込額が下限に届かなければ利用できません。
| 業者名 | 換金率 | 振込スピード | カード事故歴 | 手数料 | 申込下限額 | キャンペーン |
|---|---|---|---|---|---|---|
| スピードペイ | 94〜96% | 最短10分 | 0件 | 無料 | 1万円 | 初回還元率100% |
| タイムリー | 93〜98.7% | 最短5分 | 0件 | 振込手数料0円 | 3万円 | 新規に現金プレゼント |
| 現金化本舗 | 91〜98.5% | 最短5分 | 0件 | 記載なし | 1万円 | 初回に現金最大1万円 |
| かんたんキャッシュ | 91〜99.8% | 最短3分 | 0件 | 振込手数料0円 | 1万円 | 初回換金率アップ |
| プライムウォレット | 88〜98.3% | 最短10分 | 0件 | 記載なし | 10万円 | 初回還元率100% |
| ユーウォレット | 94〜99.3% | 最短5分 | 0件 | 記載なし | 3万円 | 初回換金率3.0%アップ |
| ライフアップ | 92〜99.7% | 最短5分 | 記載なし | 記載なし | 1万円 | 新規に現金最大3万円 |
| 和光クレジット | 87〜91% | 最短8分 | 0件 | 記載なし | 1万円 | 毎月3日間は買取率アップ |
| あんしんクレジット | 93〜99.5% | 最短5分 | 0件 | 記載なし | 1万円 | なし |
| ブリッジ | 91〜98.7% | 最短2分 | 0件 | 記載なし | 記載なし | なし |
手数料欄の「記載なし」は、手数料が無料という意味ではありません。手数料の有無や金額は、見積もりの段階で確認する必要があります。ここを確認せずに申し込むと、換金率で計算した金額と着金額が食い違います。
10社それぞれの換金率や営業時間、申込条件を紹介します。
スピードペイ
| 会社名 | 株式会社FORTUNE |
| 所在地 | 東京都杉並区浜田山3-35-19 |
| 代表者名 | 宇佐美龍 |
| 営業時間 | 平日・土日祝とも9時〜20時 |
| 申込下限額 | 1万円 |
| 手数料 | 無料 |
| 後払いアプリ | 対応なし |
スピードペイの一番の特徴は、手数料無料を明言していることです。
手数料が無料なら、換金率94%で10万円を申し込んだとき、そのまま9万4千円が振り込まれる計算になります。比較した10社のうち、手数料について明記している業者は多くありません。スピードペイは無料と明記していて、換金率で計算した金額から、さらに手数料が差し引かれることはありません。
さらに初回は還元率100%のキャンペーンがあり、この適用中は目減りがありません。現金化が初めてで、1回だけ使うつもりなら、スピードペイを選びましょう。
公開されている換金率表を見ると、10万円までが94%、20万円を超えると95%、30万円以上で96%と上がっていきます。少額での申し込みが多い人ほど、下限が94%に設定されている分、手取りを多く残せます。
ただしキャンペーンは初回限定で、2回目以降は通常の換金率94〜96%に戻ります。繰り返し使う予定があるなら、初回の100%という数字ではなく通常の換金率で他社と比べてください。
手数料無料で計算どおりの金額が届く
公式サイトで申込する
タイムリー
| 会社名 | タイムリー |
| 所在地 | 東京都港区浜松町2-2 |
| 代表者名 | 松尾武司 |
| 営業時間 | 平日・土日祝とも8時〜20時 |
| 申込下限額 | 3万円 |
| 手数料 | 振込手数料0円 |
| 後払いアプリ | PayPay、バンドルカード、メルペイ、au PAY、d払いなど8種類 |
タイムリーは営業開始が8時と、比較した10社の中で最も早い業者です。他社が9時から営業するなか、始業前の時間に手続きを済ませられます。
後払いアプリの対応数も8種類と多く、カードの利用枠が足りないときにも選択肢があります。PayPayやメルペイの枠が残っているなら、カードを使わずに現金化できます。
振込手数料は0円と明記されています。換金率で計算した金額から振込手数料が引かれないため、10万円を換金率94%で申し込めば9万4千円が計算の基準になります。
注意したいのは申込下限が3万円という点です。1万円だけ必要という場合には申し込めないので、少額なら下限1万円の業者を選んでください。
新規限定で成約後に現金がもらえるキャンペーンもありますが、金額に幅があり条件も付きます。特典の金額と適用条件は、申し込み時に必ず確認しましょう。
朝8時から手続きできる
公式サイトで申込する
現金化本舗
| 会社名 | 現金化本舗 |
| 所在地 | 東京都文京区本郷2丁目 |
| 営業時間 | 平日9時〜19時、土日祝10時〜17時 |
| 申込下限額 | 1万円 |
| 手数料 | 記載なし |
| 後払いアプリ | PayPay、バンドルカード、Kyash、LINE Pay |
現金化本舗は申込1万円から使えて、初回は現金が最大1万円もらえます。少額を初めて現金化するなら、初回特典の分だけ受取額が増えます。
たとえば3万円を申し込んで換金率91%なら2万7,300円ですが、初回特典が付けば手取りはそれ以上になります。特典額は条件で変わるため、見積もり時に特典の金額を聞いてください。
後払いアプリはPayPay、バンドルカード、Kyash、LINE Payの4種類に対応しています。カードの枠を使い切っていても、これらの枠が残っていれば申し込めます。
1万円から使えて初回特典つき
公式サイトで申込する
かんたんキャッシュ
| 会社名 | かんたんキャッシュ |
| 所在地 | 東京都新宿区西新宿7丁目22-31 |
| 代表者名 | 佐藤洋介 |
| 営業時間 | 平日・土日祝とも9時〜21時 |
| 申込下限額 | 1万円 |
| 手数料 | 振込手数料0円 |
| 後払いアプリ | ペイディ、バンドルカード |
かんたんキャッシュは営業時間が21時までと、10社の中で最も遅くまで対応しています。他社の多くが19時〜20時に営業を終えるため、仕事が終わってからでも間に合います。
振込スピードは最短3分と公表されていますが、これは混雑していない時間帯の所要時間です。利用者の声を見ると、昼の12時台や夕方18時以降に申し込んで30分ほどかかったという報告があります。急ぐなら午前中か、夜でも20時前に申し込みましょう。
振込手数料0円と明記されているため、換金率で計算した金額から振込手数料が引かれることはありません。
21時まで受付で仕事帰りでも間に合う
公式サイトで申込する
プライムウォレット
| 会社名 | 合同会社axis |
| 所在地 | 沖縄県浦添市港川2-31-6 |
| 代表者名 | 松田和樹 |
| 営業時間 | 平日・土日祝とも9時〜20時 |
| 申込下限額 | 10万円 |
| 手数料 | 記載なし |
| 後払いアプリ | ペイディ、バンドルカード、メルペイ |
プライムウォレットは申込下限が10万円と、10社の中で最も高く設定されています。3万円だけ必要という使い方はできません。
公開されている換金率表では、10〜20万円で88%、30万円台から95%、100万円以上で98.3%と、申込額が大きいほど換金率が高くなります。10万円以上をまとめて申し込むなら、少額向けの業者より手取りが増えます。
たとえば30万円を申し込んで95%なら、計算上は28万5千円です。同じ金額を少額向けの業者で3回に分けるより、1回でまとめたほうが手元に残ります。
運営会社は合同会社axisです。沖縄県の所在地と代表者名まで公開されており、会社概要の情報は、比較した10社の中でも充実しています。
10万円以上なら手取りが伸びる
公式サイトで申込する
ユーウォレット
| 会社名 | 株式会社24 |
| 所在地 | 東京都渋谷区渋谷2-2-17トランスワークス青山 |
| 営業時間 | 平日9時〜18時、土日祝9時〜17時 |
| 申込下限額 | 3万円 |
| 手数料 | 記載なし |
| 後払いアプリ | PayPay、バンドルカード、Kyash、BANKIT |
ユーウォレットは創業以来カード事故0件を公表していて、換金率の下限保証も掲げています。
下限保証があるため、手数料を引いたあとも、保証された換金率を下回らない計算になります。最低いくら受け取れるかが申し込む前に決まるので、必要な金額に届くかどうかを事前に判断できます。申し込む前に最低受取額を把握したいなら、ユーウォレットを選びましょう。
専属のオペレーターが手続きを案内してくれるため、現金化が初めてでも進め方に迷いません。
ただし公式サイトが掲げる保証値と、換金率表に載っている下限の数字には開きがあります。どちらが自分に適用されるかは金額で変わるため、見積もりのときに自分の申込額に適用される保証値を聞いてください。
営業時間は平日18時まで、土日祝は17時までと、比較した10社の中では営業終了が早い業者です。夕方以降に必要になったときは、21時まで対応している業者に切り替えましょう。
下限保証で受取額が読める
公式サイトで申込する
ライフアップ
| 会社名 | LIFE UP |
| 所在地 | 東京都港区新橋2丁目16-1 |
| 代表者名 | 佐藤由紀男 |
| 申込下限額 | 1万円 |
| 手数料 | 記載なし |
| 後払いアプリ | PayPay、バンドルカード、Kyash、LINE Pay、メルペイ、au PAY |
ライフアップは換金率表の下限が92%と、比較した10社の中では高めです。少額でも下振れしにくい設定です。
1万円から申し込めて換金率の下限が92%なので、1万円の申し込みなら、計算上の受取額は9,200円前後です。少額での受取額を把握したい人には、ライフアップが候補になります。新規利用には換金率の下限保証と現金プレゼントも付きます。
後払いアプリも6種類に対応していて、PayPayやメルペイ、au PAYの枠が使えます。カードの利用枠を残しておきたいときに使える方法です。
下限92%で少額でも下振れしにくい
公式サイトで申込する
和光クレジット
| 会社名 | 和光クレジット |
| 所在地 | 東京都渋谷区桜丘14-6 |
| 代表者名 | 山本和夫 |
| 営業時間 | 平日9時〜18時、土日祝10時〜17時 |
| 申込下限額 | 1万円 |
| 手数料 | 記載なし |
| 後払いアプリ | 対応なし |
和光クレジットの換金率は87〜91%で、比較した10社の中では最も低い水準です。手取りを最大にしたいなら他社が有利になります。
それでも挙げているのは、創業14年でカード事故0件という実績を公表しているからです。1年で0件と14年で0件では、事故がなかったとする期間の長さが違います。事故歴を判断材料にするなら、公表された件数と創業年数を併せて確認してください。
換金率の幅が87〜91%と、4ポイントに収まっている点も特徴です。他社では88〜99%と11ポイントの幅があることもありますが、和光クレジットは申込額による換金率の差が小さく、受取額の見当をつけやすくなっています。
女性オペレーターが在籍していて、電話での相談相手を選べます。手取りより安心して相談できることを優先するなら、和光クレジットを選びましょう。
創業14年でカード事故0件
公式サイトで申込する
あんしんクレジット
| 会社名 | あんしんクレジット |
| 所在地 | 東京都渋谷区千駄ヶ谷5-32-5-4階 |
| 代表者名 | 浦田守 |
| 営業時間 | 年中無休10時〜19時 |
| 申込下限額 | 1万円 |
| 手数料 | 記載なし |
| 後払いアプリ | ペイディ、バンドルカード、au PAY |
あんしんクレジットは換金率の下限が93%と高く、申込1万円から使えます。10万円未満の申し込みでも下振れが小さく収まります。
1万円を申し込んだ場合、93%なら計算上は9,300円です。少額でも目減りを抑えたいなら、あんしんクレジットを選びましょう。
年中無休で、土日祝も平日と同じ10時〜19時で対応します。他社は土日祝の営業時間が短くなることが多いなか、曜日によって締切時刻が変わりません。週末に必要になったときも、平日と同じ時間帯に申し込めます。
会社の所在地と代表者名も公開されていて、後払いアプリはペイディ、バンドルカード、au PAYの3種類に対応しています。
年中無休で土日も条件が変わらない
公式サイトで申込する
ブリッジ
| 会社名 | ブリッジ |
| 営業時間 | 平日9時〜19時、土日祝10時〜19時 |
| 申込下限額 | 記載なし |
| 手数料 | 記載なし |
| カード事故歴 | 0件 |
| 後払いアプリ | ペイディ、バンドルカード、Kyash、LINE Pay、au PAY |
ブリッジの振込スピードは最短2分で、比較した10社が公表している所要時間の中で最も短い数字です。支払期限が数時間後に迫っているなら、待ち時間が最短で済みます。
土日祝も19時まで対応していて、平日と閉店時刻が変わりません。週末の夕方に必要になっても候補に残ります。
換金率は91〜98.7%で、カード事故歴は0件と公表されています。後払いアプリも5種類に対応しています。
申込下限額は記載されていないため、少額で申し込めるかどうかは問い合わせて確かめてください。
最短2分で10社中いちばん速い
公式サイトで申込する
申込金額ごとで実際にいくら振り込まれるかシミュレート
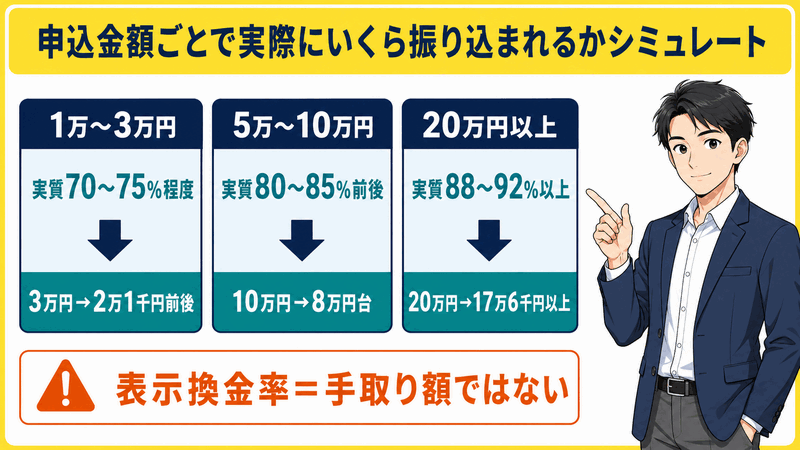
申込額ごとの受取額を、手数料も含めて確認しましょう。
表示されている換金率と実際の手取りは一致しません。換金率で計算した金額から、システム利用料や振込手数料が引かれるためです。
| 申込額 | 実質換金率の目安 | 手取り額の目安 |
|---|---|---|
| 1万〜3万円 | 70〜75%程度 | 3万円で2万1千円前後 |
| 5万〜10万円 | 80〜85%前後 | 10万円で8万円台 |
| 20万円以上 | 88〜92%以上 | 20万円で17万6千円以上 |
手数料の水準は業者によって差があり、手数料無料を明言している業者ならこの目安より手取りが増えます。※実際の受取額には幅があるため、目安として見てください。
1万円から3万円を申し込むとき
少額の申し込みでは、実質的な換金率が70〜75%程度まで落ちます。3万円を申し込んだ場合、手元に残るのは2万1千円から2万2千円あたりが目安です。
公式サイトに90%以上と書かれていても、それは高額帯の数字です。換金率表を公開している業者はどこも10万円未満の帯に低めの率を設定しているので、少額に上限値が適用されることはありません。
必要な現金額から、申込額を逆算してください。3万円が必要なら、3万円ではなく4万円前後を申し込まないと足りません。必要額と同じ金額で申し込んでも、手数料などが差し引かれるため、その金額は受け取れません。
換金率アップのキャンペーンも、5万円以上からという条件が付くことが多く、少額は対象外になりがちです。少額で手取りを増やしたいなら、手数料無料を明言している業者か、換金率の下限が高い業者に絞りましょう。
5万円から10万円を申し込むとき
この金額帯になると実質換金率は80〜85%前後まで上がり、10万円の申し込みで手取りは8万円台になります。
少額帯と比べると1万円以上多く残る計算です。固定でかかる手数料を1回分で済ませられるので、必要な現金をまとめて用意する余裕があるなら、3万円を3回に分けるより10万円を1回で申し込むほうが手取りは増えます。
利用者が最も多い金額帯でもあるので、業者間の競争が働いてキャンペーンが適用されやすくなります。換金率アップの条件が5万円以上に設定されていることも多く、5万円から対象になります。
20万円以上を申し込むとき
高額の申し込みでは実質換金率が88〜92%以上で安定し、公式サイトに表示されている数字に最も近づきます。20万円なら17万6千円以上が目安です。
各社の換金率表を見ると、100万円以上の帯に上限値が設定されています。申込額が大きいほど、表示されている最大換金率に近づく設定です。業者にとっては優良顧客になるため、条件を個別に相談できる余地もあります。
同じ金額の現金を受け取るために必要なカードの利用枠も、少なくて済みます。3万円ずつ7回申し込むより、20万円を1回で申し込むほうが枠の消費が減ります。
申し込む前に手取り額を自分で計算する
金額帯ごとの目安だけでなく、自分の申込額に換金率をかけて手数料を引き、受取額を計算してください。計算の手順は次のとおりです。
- 公式サイトの換金率表で、自分の申込額に適用される率を確認する(表示されている最大値ではありません)
- 申込額にその率をかけ、手数料を引く前の金額を出す
- そこから手数料を引く(システム利用料、振込手数料、消費税などの名目で引かれます)
- 計算した金額を、業者が見積もりで提示する金額と照合する
手数料の名目と金額は業者ごとに違うので、公表されている換金率だけでは手取りが確定しません。見積もりのときに、「手数料をすべて引いたあと、口座に振り込まれる金額はいくらですか」と直接聞いてください。
自分の計算と業者の提示額が食い違ったら、その差額が何の費用なのかを聞きましょう。内訳をすぐに説明するか、曖昧な返答をするかが、業者を判断する材料になります。
最終的な振込額を答えない業者、決済後でないと金額が出せないという業者に当たったら、そこで申し込みを止めて別の業者に見積もりを依頼してください。
状況別で最適なクレジットカード現金化優良業者
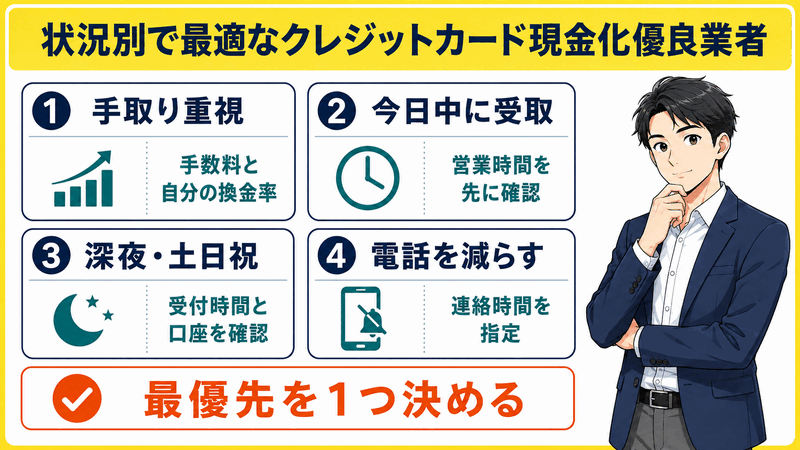
比較表と手取り額を見ても1社に絞れないときは、自分が何を最優先するかを1つ決めてください。換金率、振込スピード、営業時間のすべてを求めると、業者を絞り込めなくなります。
| 優先すること | 見るべき列 | 該当する業者 |
|---|---|---|
| 手取りを最大にする | 手数料と自分の金額帯の換金率 | スピードペイ、タイムリー、かんたんキャッシュ |
| 今日中に受け取る | 営業時間、次に振込スピード | ブリッジ、かんたんキャッシュ、タイムリー |
| 深夜や土日祝に申し込む | 営業時間と年中無休かどうか | あんしんクレジット、かんたんキャッシュ |
| 電話を減らす | 申し込み方法 | 対応業者を要確認 |
手取り額を1円でも多く残したい場合
手取りを最大にしたいなら、換金率の列より先に手数料の列を見てください。
換金率が同じでも、手数料を引く業者と引かない業者では手元に残る金額が変わります。率だけで比べると、表示が高いのに手取りが少ない業者を選んでしまいます。
手数料無料を明言している業者なら、換金率で計算した金額がそのまま振り込まれます。10万円を換金率94%で申し込めば9万4千円という計算が、そのまま成り立ちます。
初回キャンペーンで還元率が上がる業者を使えば、初回に限ってさらに手取りが伸びます。ただし2回目以降は通常の率に戻るので、繰り返し使う予定なら通常の換金率で比べ直してください。
1社の見積もりだけで決めず、同じ申込額で2〜3社に見積もりを依頼してください。提示された振込額を並べれば、差額を比較できます。換金率が数ポイント違えば、10万円の申し込みで数千円の差になります。
今日中に振り込んでほしい場合
今日中に受け取りたいなら、最短◯分という表示より先に営業時間を見てください。
振込スピードの表示は、決済が確認できてからの所要時間です。営業時間外に申し込むと、その決済確認そのものが翌営業日に回ります。最短2分の業者でも、20時に閉まる業者へ21時に申し込めば振込は翌日です。
最短3分と書かれていても、混み合う時間帯は待たされます。昼の12時から13時台や、夕方18時以降は申し込みが重なりやすい時間帯です。
当日中に受け取りたい場合は、締切の数時間前までに申し込んでください。午前中なら混雑を避けやすく、当日中に受け取れる可能性が高くなります。
深夜や土日祝に申し込みたい場合
Web上の申し込みは24時間受け付けている業者が多いのですが、振込まで24時間対応というわけではありません。ここを混同すると、深夜に申し込んで朝まで待つことになります。
深夜や休日に申し込んだ場合、着金がいつになるかは次のように分かれます。
- 営業時間内に申し込み、モアタイムシステム対応の口座を指定した場合は、当日中に着金します
- 営業時間外に申し込んだ場合、初回は翌営業日の振込になります
- 年中無休の業者に土日祝の営業時間内に申し込んだ場合は、平日と同じように当日中の着金が狙えます
- 受取口座がモアタイムシステムに対応していない場合、平日15時以降や土日は翌営業日の反映になります
土日は営業時間が短くなる業者もあります。現金化本舗は平日19時までですが土日祝は17時までです。週末に申し込むなら、その業者の土日の締切時刻を先に確認してください。受取口座がモアタイム非対応なら、対応している別の口座を受取先に指定しましょう。
電話でのやり取りを減らしたい場合
多くの業者は、本人確認のために電話をかけてきます。家族がいる時間帯に電話が鳴るのを避けたいと考え、申し込みをためらう人も少なくありません。
メールやLINEだけで完結する業者も存在しますが、数はごくわずかです。電話なしを掲げる業者は、換金率が80%程度と他社より低い水準に設定されています。
電話でのやり取りを避けると、その分、手取りが少なくなります。10万円の申し込みなら、換金率94%の業者と80%の業者では1万4千円の差です。手取りがこの金額だけ減っても、電話を避けたいかどうかで判断してください。
振込名義を個人名に変えてもらう相談も、電話のほうが通りやすくなります。通帳の記載を気にしているなら、電話を1本受けるほうが結果的に安心できます。
失敗しないクレジットカード現金化業者の選び方
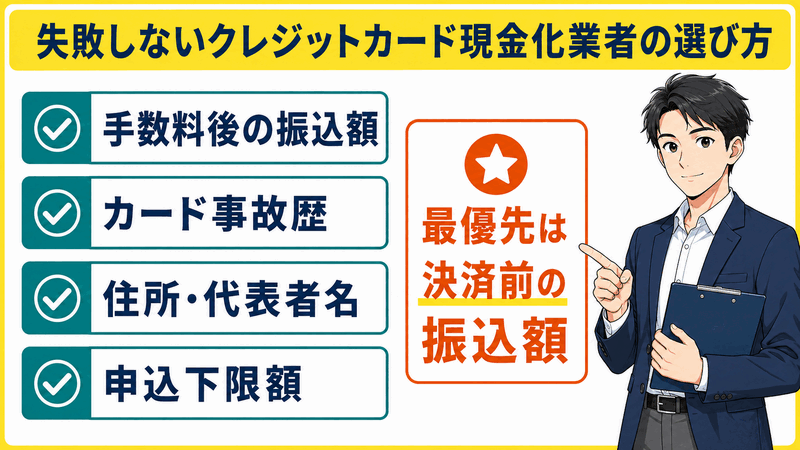
候補を絞ったら、申し込む前に次の4項目を自分で確認してください。
最初に確認したいのは、手数料を引いたあとの振込額を先に教えてくれるかどうかです。振込額を答えられない業者は、残りの3つが揃っていても候補から外してかまいません。
いずれも公式サイトを見るか、問い合わせで確認できます。答えられない時点で、その業者の情報開示の姿勢が分かります。
手数料を引いたあとの振込額を先に教えてくれるか確認する
優良店と悪質な業者を見分ける最大の基準は、決済する前に最終的な振込額を答えられるかどうかです。
表示されている換金率で計算した額から手数料が引かれるため、問い合わせないと手取りは確定しません。ここを飛ばして申し込むと、着金してから差額に気づくことになります。
見積もりのときは、次のように聞いてください。
- ◯万円を申し込んだ場合、手数料をすべて引いたあと口座に振り込まれる金額はいくらになりますか
- 手数料はどのような名目で、いくら引かれますか
- 提示していただいた金額は、決済後に変わることはありませんか
電話でもメールでも確認できますが、メールやLINEでやり取りを残しておくと、着金額が提示額と食い違ったときに、その記録を根拠に問い合わせられます。
金額を濁す、決済を急かす、決済後でないと計算できないと言う。このいずれかに当たったら、それ以上やり取りを続けず、申し込みを止めて別の業者から見積もりを取りましょう。
カード事故が過去に何件あったかを確認する
カード事故歴を公式サイトに「創業以来0件」と明記している業者もあれば、記載していない業者もあります。記載がない業者が事故を起こしたとは限りませんが、公表している業者のほうは実績として検証できます。
カード事故歴は、創業年数と併せて確認してください。創業14年で0件と、創業1年で0件では、事故がなかったとする期間が違います。和光クレジットは創業14年で0件と公表しているため、件数だけでなく、その期間の長さも確認できます。
比較表の10社のうち、カード事故歴を公表しているのは9社です。ライフアップだけ記載がありません。
事故歴の記載がない業者を選ぶ場合は、運営会社の情報や創業年数など別の材料で補って判断してください。
運営会社の住所と代表者名が公開されているか確認する
運営実体があるかどうかは、公式サイトを数分見れば確認できます。ここを飛ばすと、連絡が取れなくなる相手に個人情報を渡すことになります。確認するページと項目は次のとおりです。
| 見る場所 | 確認する項目 |
|---|---|
| 会社概要ページ | 会社名、所在地、代表者名、創業年 |
| 特定商取引法に基づく表記 | 事業者名、所在地、電話番号、責任者名 |
| 公式サイト内の表記 | 古物商許可番号 |
特定商取引法に基づく表記は、通信販売を行う事業者に求められている記載です。ここに不備があること自体が、運営の姿勢を示す材料になります。
住所が載っていたら、地図で検索して実体があるか見てください。番地までの記載がなかったり、携帯番号しか書かれていなかったり、責任者名がなかったりする業者は避けましょう。
比較した10社では、会社概要に公開されている情報に差がありました。ブリッジは所在地と代表者名の記載がなく、現金化本舗とユーウォレットは代表者名の記載がありません。会社概要が簡素でも他の条件が良い場合は、問い合わせのときに運営会社名と所在地を口頭で確認してください。
申し込みたい金額がその業者の下限を超えているか確認する
申し込む前には、申込下限額も確認してください。換金率がどれだけ高くても、下限に届かなければ申し込めません。
比較表の10社でも、申込下限額は1万円から10万円まで差があります。プライムウォレットは10万円から、タイムリーとユーウォレットは3万円からです。3万円を申し込みたい場合、プライムウォレットでは下限に届かず、受け付けてもらえません。
少額が必要なら、申込1万円から使える業者に候補を絞ってください。スピードペイ、現金化本舗、かんたんキャッシュ、ライフアップ、和光クレジット、あんしんクレジットが該当します。
高額を申し込む場合は、申込上限額を設けている業者もあるため、併せて確認してください。
クレジットカード現金化を申込して振り込まれるまでの流れ
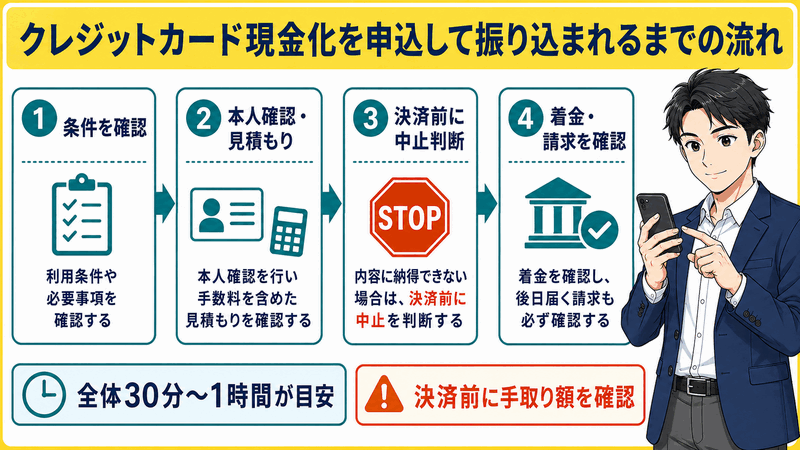
手続きの大半はスマホで完結します。時間がかかるのは、業者からの折り返し連絡と決済確認を待つ間です。
- 申し込みフォームの入力は3分程度で終わります
- 折り返しの連絡は数分から30分ほど、混雑時はそれ以上かかることがあります
- 本人確認と見積もりの説明で10分前後です
- 決済が確認されてから着金までが、各社が公表している最短◯分にあたります
業者を決めて申し込みフォームを送る
申し込みフォームには、氏名、電話番号、希望金額、カードの種類、受取口座を入力します。
送信する前に、次のものを手元に用意してください。
- 本人確認書類(運転免許証やマイナンバーカード)
- 申し込みに使うクレジットカード
- 受取口座の情報(銀行名、支店名、口座番号)
送信前にカードのショッピング枠の残りを確認してください。希望金額分の空きがないと、決済の段階で止まります。カード会社のアプリを開けばすぐに分かります。
本人確認書類を探していると、フォームの入力よりも時間がかかります。免許証を手元に置いてから入力を始めてください。
急いでいる場合は、備考欄にその旨を書いておきましょう。送信後はすぐに折り返しの連絡が来るので、電話に出られる状態にしておいてください。
本人確認をして手取り額の見積もりを聞く
本人確認と見積もりの説明を受けるこの段階が、手取り額を確定させる唯一の機会です。このステップを飛ばして決済に進むと、後戻りできなくなります。
本人確認書類はスマホで撮影して送るのが一般的です。カードの画像を提出するときは、番号の下4桁以外を隠します。裏面のセキュリティコードを求められたら、そこで手続きを止めてください。
続けて、その日の換金率と最終的な振込額の説明を受けます。自分で計算した金額と照らし合わせて、食い違いがあれば内訳を聞きましょう。
提示された金額に納得できなければ、ここで断って構いません。決済してしまうとカードの利用が確定して取り消せないので、迷ったら決済ボタンを押さずに保留してください。
提示額はメールやLINEなど、後から確認できる形で残してもらいましょう。着金額と照合するときの根拠になります。
指定された商品をカードで購入する
見積もりに納得したら、業者が指定するオンラインショップで商品をカード決済します。
操作としては、普段のネットショッピングと変わりません。
決済に使えるのは自分名義のカードだけです。案内された商品以外を買うと対象外になるので、手順から外れないようにしてください。
決済後にカード会社から利用確認の連絡が来ることがあります。慌てる必要はありませんが、事実と違う説明はしないでください。
口座に振り込まれた金額を確認する
業者が決済を確認してから数分〜数十分で、指定した口座に振り込まれます。
着金したら、見積もりで提示された金額と一致しているかを必ず照合してください。ここを確認せずに済ませると、差額があっても気づけません。
差額があった場合は、その日のうちに業者へ問い合わせましょう。見積もり時のメールやLINEが残っていれば、それを根拠に説明を求められます。時間がたつと記憶や記録が曖昧になるため、内容を確認しやすい当日中に連絡してください。
説明に納得できず対応もされない場合は、消費生活センターなどの相談窓口を使ってください。
クレジットカード現金化の悪質業者を見抜くポイント
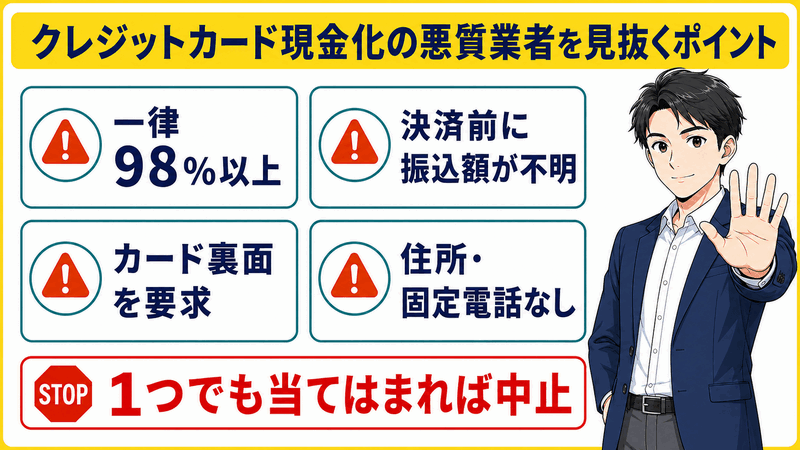
派手な数字に飛びつくと、手数料を差し引かれたり、個人情報を取られたりします。ここまでの選び方を守っていても、危険な業者に当たる可能性はゼロにはなりません。
業者の危険性は、公式サイトを見る段階と、業者とやり取りする段階で確認できます。どちらの段階でも引き返せるので、次の4つに当てはまらないか確認してください。
| あぶないサイン | 気づけるタイミング |
|---|---|
| どの金額でも換金率98%以上 | 公式サイトを見た時点 |
| 会社概要に住所や固定電話がない | 公式サイトを見た時点 |
| 決済が終わるまで振込額を教えない | 見積もりのやり取り中 |
| カード裏面やセキュリティコードの要求 | 本人確認のやり取り中 |
1つでも当てはまったら、そこで申し込みを止めてください。すでに個人情報を渡してしまった場合は、それ以上の情報提供を止めて相談窓口に連絡しましょう。
どの金額でも換金率98%以上と書いている
危険なのは換金率が高いことではなく、金額帯によらず一律で高いと書いていることです。
まともな業者はどこも、申込額の範囲ごとに換金率を変えています。10万円未満は91%、100万円以上は98%というように、金額で率が違うのが普通です。だから金額帯別の換金率表を公開しているかどうかで見分けられます。
一律98%以上という表記は、金額帯別の換金率表を設けていないことを示しています。業者にも決済にかかる費用と利益が必要なので、少額で高い率を出し続ける運営は成り立ちません。
「最大換金率」という表記にも注意してください。この最大は、高額帯や特定の条件を満たした場合の数字です。すべての利用者に適用されるわけではありません。
高い率に惹かれたなら、その率が適用される金額帯の条件を問い合わせて確認しましょう。答えられない業者は候補から外してください。
決済が終わるまで振込額を教えない
決済してしまうと、カードの利用が確定して取り消せません。そのため、決済する前が、引き返せる最後のタイミングです。
金額を濁したり、決済を急かしたりするのは、後から手数料を上乗せするための手口です。「決済後に計算します」という説明は、正当な理由になりません。換金率と手数料が決まっていれば、申込額から振込額を計算できるからです。
決済前に最終的な振込額を答える業者は存在します。同じ質問に即答する業者がある一方で、回答を保留する業者があれば、計算できないのではなく、答えるのを避けていると考えてください。
急かされても決済ボタンを押さず、「金額が確定してから決済します」と伝えて保留してください。この段階で断っても、料金を請求されることはありません。
カードの裏面やセキュリティコードの画像を求めてくる
本人確認書類の提出は正当な手続きですが、提出してよい情報と、渡してはいけない情報を区別してください。
- 提出してよいもの: 運転免許証やマイナンバーカードなどの本人確認書類
- 提出してよいもの: カード番号の下4桁と名義(それ以外は隠して撮影します)
- 渡してはいけないもの: カード裏面のセキュリティコード
- 渡してはいけないもの: カード番号の全桁が読み取れる画像
セキュリティコードとカード番号が揃うと、ネット上での決済ができてしまいます。現金化の手続きに必要な情報ではありません。
まともな業者は、カード番号のどの部分を隠して撮影するかを案内します。手続きに必要だからと全情報を執拗に求めてくる場合は、その場で取引を中止して連絡を断ってください。
会社概要に住所や固定電話がない
連絡先が記載されていない業者は、トラブルになっても連絡を取れません。
会社概要や特定商取引法に基づく表記に、住所、固定電話、責任者名が揃っているかを見てください。携帯番号だけ、問い合わせフォームだけという業者は避けましょう。
住所が載っていても、地図で検索して空き地やバーチャルオフィスが出てくることがあります。番地まで確認してください。
短期間でサイト名や運営者名が変わる業者もいます。検索して過去の名称が出てきたら、なぜ変えたのかを問い合わせで確認してください。
業者の連絡先が不十分だと、消費生活センターなどに相談する際にも支障が出ます。相手を特定できなければ、窓口も対応できません。少額で試そうとせず、最初から候補から外してください。
クレジットカード現金化の違法性とカード利用停止のリスク
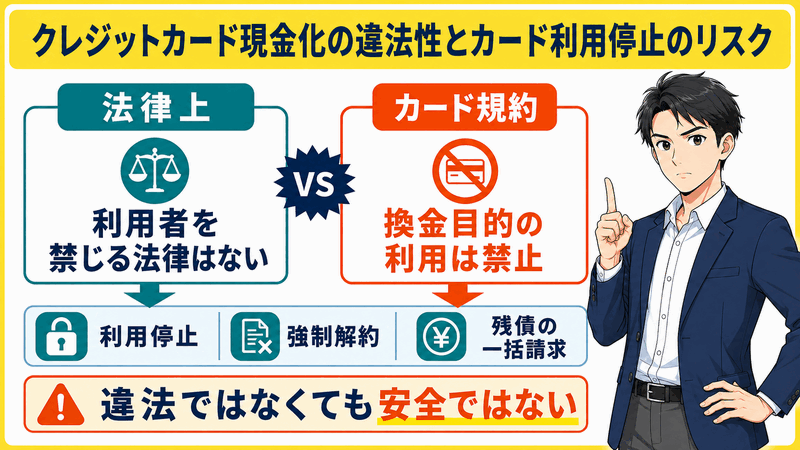
優良店を選んでも、現金化そのものに伴うリスクは残ります。優良店を選べばリスクがゼロになるわけではありません。
結論から言うと、利用者が罪に問われる法律はありません。ただしカード会社の会員規約には違反し、発覚すればカードが止まる可能性があります。
現金化行為に違法性はない
クレジットカード現金化の利用そのものを禁じる法律は、現行法には存在しません。
自分のカード枠で商品を買い、その特典として現金を受け取るという仕組みです。商品を業者に買い取ってもらう買取方式も、購入特典として現金を受け取るキャッシュバック方式も、どちらも法律で禁じられているわけではありません。
現金化は危ないと言われるとき、その多くは業者側の運営を指しています。法外な手数料を後から請求する行為や、カード情報を抜き取る行為が問題になっているのであって、利用した人が処罰される話ではありません。
逮捕されるのではないかと不安な場合は、法律上の扱いと規約上の扱いを分けて考えてください。次に説明するのは、規約に違反した場合の影響です。
カード会社の会員規約には違反する
法律とは別に、カード会社の会員規約では換金目的の利用が禁じられています。
会員規約は、カードを作るときに同意している契約です。法律違反ではありませんが、契約上の義務に違反していることになります。カード会社は、その規約に基づいて利用停止などの措置を取れます。
現金化が疑われた場合、カード会社から利用内容の確認の連絡が来ることがあります。
カードが止まるとどうなるか
規約違反が発覚した場合に起きることは、段階に分かれます。
- カードの利用停止(新たな決済ができなくなります)
- 強制解約(カードの契約そのものが終了します)
- 残債の一括請求(分割やリボの残りをまとめて請求されます)
- 信用情報機関への記録(他社のカードやローンの審査に影響する可能性があります)
一括請求の対象は、現金化で使った分だけではありません。そのカードの利用残高全体です。現金化に使った10万円に加え、残っていた50万円もまとめて請求される事態も起こり得ます。
そのカードで支払っている公共料金、携帯料金、サブスクへの影響も見落とせません。カードが利用停止になると、これらのカード払いもまとめて止まります。支払いを再開するには、各サービスで支払い方法を登録し直す手間がかかります。
同じカード会社が展開する他のサービスにも影響が及ぶことがあります。
リスクを抑えたいなら、生活の支払いに使っているメインカードではなく、影響範囲が限られるカードを使うという選択があります。
カード会社に疑われやすい使い方を避ける
避けたほうがいい使い方は次のとおりです。
短期間に繰り返し高額の決済をしないでください。今まで月3万円の利用だった人が、急に月30万円を動かせば目立ちます。
換金性の高い商品を自分で繰り返し買うのも避けましょう。新幹線の回数券や最新のゲーム機を何度も購入すると、検知の対象になりやすくなります。自分で商品を買って売る方法は、こうした商品を繰り返し購入することになるため、業者を使うより疑われる場面が増えます。
業者を使う場合は、案内された手順から外れないでください。指定された商品以外を買うと、通常の決済として処理されない可能性があります。
どうしても繰り返す必要があるなら、申し込みの間隔を空けて、1回の金額が普段の利用額から極端に離れないように調整しましょう。
クレジットカード現金化を利用した人の口コミでわかること
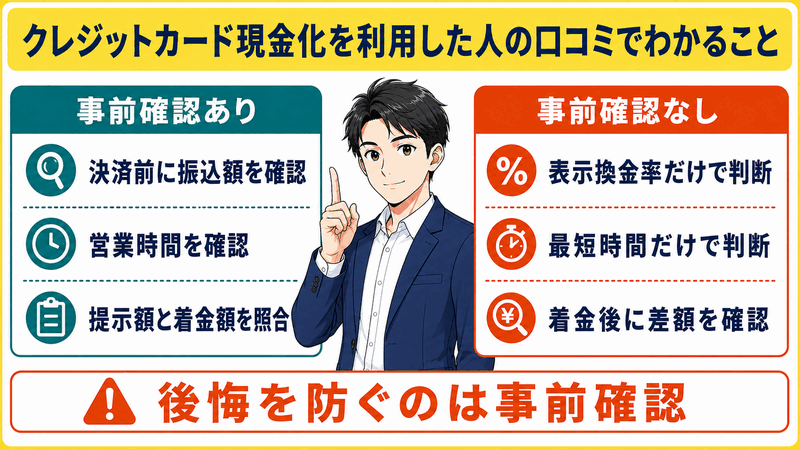
利用者の声では、同じ業者でも評価が分かれています。満足したか、後悔したかは、業者の良し悪しだけで決まるわけではありません。
分かれ目になっているのは、申し込む前に金額を確認したかどうかです。業者選びに加えて、申し込む前の確認の進め方も、利用後の評価を左右します。
| 満足した人に共通すること | 後悔した人に共通すること |
|---|---|
| 決済する前に最終的な振込額を確認していた | 表示されている換金率だけで判断していた |
| 急ぎ具合に合う営業時間の業者を選んでいた | 最短◯分という表示だけで業者を決めていた |
| 提示額と着金額を照合していた | 着金してから金額の違いに気づいた |
助かったという声に共通していること
評価が高いのは、審査なしで即日現金を用意できた点です。消費者金融のように収入証明を出したり在籍確認を受けたりせずに済んだ、という声が目立ちます。
事前に提示された金額どおりに振り込まれたことに、安心したという声も繰り返し挙がっています。提示額と実際の振込額が一致していることが、満足につながっています。
家族や職場に知られずに手続きが終わった点を評価する声もあります。郵送物がなく、職場への連絡もないためです。
スタッフの対応が丁寧で不安が減ったという感想も多いのですが、これを業者選びの決め手にはしないでください。対応の丁寧さは申し込んでみないと分かりません。事前に振込額が確定するかどうかを、業者選びの基準にしてください。
後悔したという声に共通していること
最も多いのは、表示されていた換金率で計算した金額より、実際の振込額が少なかったという声です。悪質な業者だと、決済後にシステム利用料の名目で30%近くを差し引かれ、実質的な換金率が60%台まで落ちたという報告もあります。
「最短◯分」と書かれていたのに待たされたという不満もあり、混雑する時間帯に申し込んだケースが多く見られます。
利用後に営業の連絡が増えたという声もあります。これを避けたいなら、現金化用に別のメールアドレスを用意しておきましょう。
自分で高額の決済を繰り返してカードが止まったという失敗談も無視できません。
共通しているのは、事前の確認を省いたことです。手取り額も所要時間も、申し込む前に確認できる項目でした。この記事で挙げた確認の手順を踏めば、同じ失敗は避けられます。
クレジットカード現金化に関するよくある質問
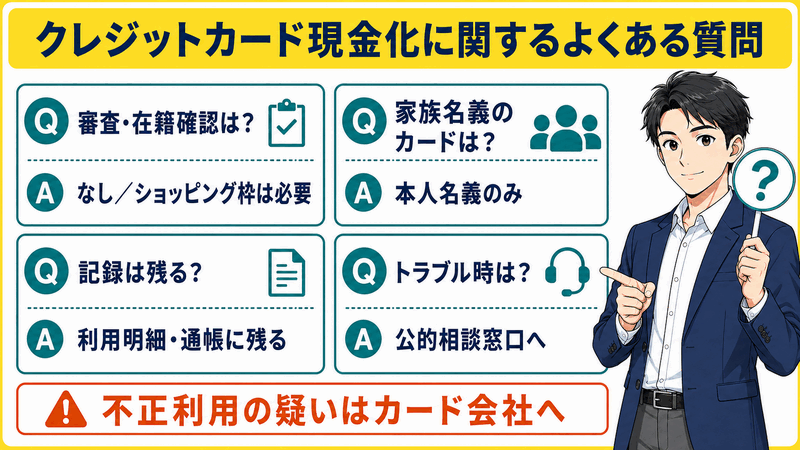
業者の選び方や手続きに加え、申し込む前に確認しておきたい疑問に答えます。
家族に知られないか、審査はないのか、トラブルが起きたらどこに相談すればよいかなど、問い合わせが多い7つの質問を取り上げます。※自分の状況に当てはまらない場合は、申し込み時に業者へ直接確認してください。
家族や職場にバレる心配はありませんか?
手続きがWebで完結する業者を選べば、自宅への郵送物はありません。審査がないため、職場への在籍確認の連絡もありません。
ただし記録がまったく残らないわけではありません。カードの利用明細には商品の購入として記録が残り、通帳の入金記録には業者名や振込名義が残ります。
通帳を家族に見られる可能性があるなら、振込名義を個人名に変えてもらえるか、申し込み時に相談してください。
審査や在籍確認はありませんか?
借入ではなく買い物の仕組みを使うため、信用情報の照会も審査もありません。職場への在籍確認や収入証明書の提出も不要です。
ただし、クレジットカードのショッピング枠に、申し込む金額分の空きが必要です。枠が足りなければ現金化そのものができません。
枠が足りない場合は、カードの支払日を待って枠が回復してから申し込んでください。
名義が違う家族のカードは使えますか?
申し込んだ本人の名義のカードでしか手続きできません。家族カードは名義人が別人になるため、配偶者や親のカードでも対象外です。
本人確認書類とカードの名義が一致することが、手続きの条件です。名義が違うと受け付けてもらえません。不正利用を防ぐための条件なので、交渉して変えてもらうこともできません。
家族の分の現金が必要なら、名義人本人が申し込む以外に方法はありません。
振込名義を個人名に変えてもらえますか?
対応している業者があります。申し込み時か、本人確認のやり取りのときに相談してください。
業者名で振り込まれると、その名称が通帳に残るため、個人名への変更を希望する人は多くいます。家族と通帳を共有している場合は、振込名義が個人名になることで、記載への不安を減らせます。
ただし対応の可否は業者によって違うので、事前に確認しておきましょう。対応していない場合は、家族と共有していない口座を受取先に指定する方法もあります。
質屋やコンビニで自分で現金化するのとどちらが得ですか?
換金率と時間の両面で、業者を使うほうが有利になりやすいです。
- 自分で買って売る場合、買取価格は新品でも定価の数割にとどまることが多く、換金率で業者に及びません
- 商品を選び、購入し、店舗に持ち込むか発送する手間と時間がかかります
- 換金性の高い商品を繰り返し買うと、カード会社に検知されやすくなります
- 業者を使えば、決済が確認されてから数分で着金します
それでも自分で行うなら、換金性が高いとされる商品を繰り返し購入するのは避けてください。
2回目以降も同じ換金率で使えますか?
初回還元率100%などのキャンペーンは、初回限定です。2回目以降は通常の換金率表に基づく率に戻ります。
リピーター向けに別の優遇を設けている業者もありますが、初回ほどの条件にはなりません。
繰り返し使う予定があるなら、初回の数字ではなく通常の換金率で業者を比べてください。2回目に申し込む前にも、他社の見積もりと比較しましょう。短期間に繰り返すとカード会社に検知されやすくなる点にも、注意が必要です。
トラブルになったらどこに相談すればいいですか?
まず業者へ問い合わせて、記録を残しながら交渉してください。それで解決しない場合は、消費生活センターなどの公的な窓口に相談してください。カードの不正利用が疑われる場合は、カード会社への連絡が先です。
相談時には、見積もりのメールやLINE、振込の記録、業者の連絡先が必要です。窓口で対応してもらうには、相手を特定できる情報と、やり取りの記録を用意する必要があります。
記録が残っていないと相談も進みにくいので、見積もりの時点からメールやLINEでやり取りを残しておいてください。
クレジットカード現金化するなら優良店を選びリスクを考慮した上で今回限りにすること
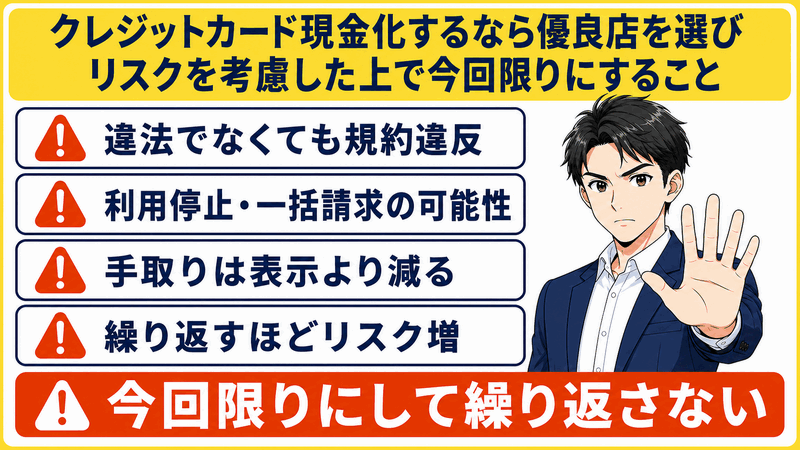
受取額の食い違いや、後から手数料を差し引かれるトラブルを避けるために、確認したいのは、決済前に最終的な振込額を答えられる業者かどうかです。
申し込む前に、次の点を確認してください。
- 換金率の高さは判断材料の一部でしかありません。手数料を引いたあとの金額で比べてください
- 申込下限額と営業時間で、自分の条件に合わない業者を先に外しましょう
- 同じ申込額で2〜3社に見積もりを取り、提示された振込額の差を比べてください
- カード会社の会員規約に違反することを承知したうえで、金額と頻度を自分で決めてください
候補に挙げた業者へ無料見積もりを依頼し、手取り額を聞いてみましょう。最終的な振込額をすぐに答えられるかどうかを確認できます。